
Em um único dia, a Petrobras confirmou petróleo no Amapá, a ANP delimitou 501 blocos e a companhia bateu valor recorde na B3. A fronteira equatorial entrou na agenda estratégica.
Por Davi Fontes
A janela de alinhamento inédito
Em 2 de outubro de 2026, o setor de petróleo brasileiro recebeu, num único dia, três notícias que isoladamente seriam rotina, mas que em conjunto merecem leitura estrutural:
• A Petrobras comunicou um segundo intervalo com petróleo no poço Morpho, na Foz do Amazonas, mais profundo que o da descoberta de agosto.
• A Agência Nacional do Petróleo (ANP) aprovou a delimitação de 11 novos setores exploratórios e 501 blocos na Margem Equatorial, com base na extensão da plataforma continental reconhecida pela Comissão de Limites da ONU em 2025.
• E a companhia fechou o pregão com valor recorde de mercado de R$ 700,08 bilhões na B3, ganho de R$ 20,9 bilhões no dia, movimento que a cobertura financeira atribuiu à descoberta no Amapá.
Os três fatos têm origens independentes e chegaram juntos por coincidência de calendário. O que importa é o que revelam quando lidos em conjunto: uma mudança na forma como o mercado e o Estado passaram a tratar a fronteira equatorial.
Do fato geológico ao inventário regulatório
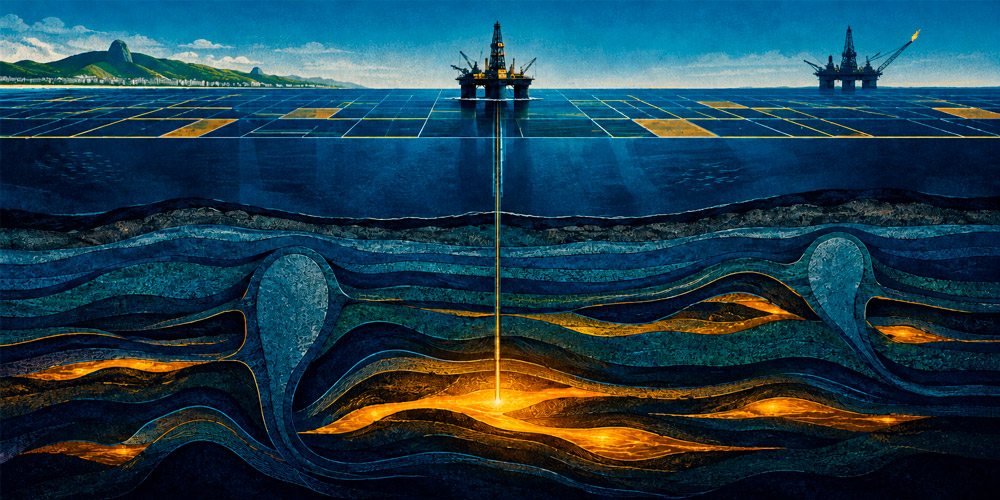
O mecanismo central não está apenas no fato geológico, mas na engenharia regulatória que o acompanhou. Ao delimitar 501 blocos em cerca de 380 mil km² da plataforma continental, todos em lâmina d’água superior a 3 mil metros, a ANP transformou um potencial geológico difuso em inventário organizado, que permite ofertar essas áreas no futuro. Não as oferta agora: a própria agência registrou que a aprovação não significa inclusão automática dos blocos na Oferta Permanente, e ainda não há leilão, regime contratual ou cronograma definidos.
Sobre a plataforma estendida, o Brasil exerce direitos de soberania para explorar os recursos do leito e do subsolo, base jurídica que a decisão da ONU consolidou. O que antes era área sem malha regulatória passa a ter setores e blocos delimitados. É esse inventário, mais do que o poço isolado, que permite à Petrobras e a outros operadores planejar campanhas exploratórias de longo prazo.
Reprecificação: de aposta especulativa a opção com risco reduzido
A tese que emerge desse dia é que a Margem Equatorial deixou de ser aposta especulativa e passou a ser opção exploratória com risco geológico reduzido. Duas ocorrências de petróleo no mesmo poço confirmam que o sistema petrolífero funciona; o risco de poço seco na fronteira caiu. Isso não converte a descoberta em reserva: a Petrobras confirmou a boa qualidade do óleo do primeiro intervalo, as análises do segundo seguem em laboratório e não há estimativa de volume recuperável. O ganho de R$ 20,9 bilhões de 2 de outubro é compatível com essa revisão de risco, mas não a mede.
A leitura de que a Margem pode cumprir, no futuro, o papel de reposição que o pré-sal cumpriu nas últimas duas décadas é interpretação, não dado. A analogia geológica com a Guiana, onde a ExxonMobil descobriu o campo de Liza no bloco Stabroek, ajuda a dimensionar o potencial da faixa equatorial, mas são bacias distintas e o resultado de uma não garante o da outra.
O limite do entusiasmo
É preciso dimensionar a incerteza com a mesma seriedade com que se reconhece o potencial. A viabilidade comercial ainda depende de novas perfurações; a Petrobras informou que concluirá o poço e seguirá com a avaliação da formação, e a imprensa registra que a companhia ainda tem sete poços a licenciar no Amapá. O histórico de travamento do licenciamento ambiental na Foz do Amazonas não foi superado por decisão regulatória. A cobertura recente da região passou a ser dominada por Petrobras e ANP, e não mais por Ibama e Ministério Público Federal, mas a durabilidade dessa mudança de agenda ainda não foi testada.
A Petrobras não divulgou estimativa de volume recuperável para o Morpho. O que o mercado precifica não é volume confirmado, mas valor de opção de longo prazo: a probabilidade, ampliada pela delimitação regulatória e pela analogia geológica, de que a bacia se torne província produtora de escala. Separar valor de opção de valor comprovado é a disciplina que impede o entusiasmo de virar exuberância.
Descoberta ou eleição: o que moveu o preço?
A objeção mais séria à tese é a contaminação eleitoral. O ganho de mais de R$ 50 bilhões em valor de mercado na segunda-feira, 5 de outubro, foi atribuído pela imprensa financeira à reação do mercado ao primeiro turno da eleição presidencial, realizado no dia 4. A data, sozinha, não resolve o problema: o pregão de sexta-feira, 2 de outubro, ocorreu antes da apuração, mas não antes das expectativas eleitorais, que já estavam no preço.
O que distingue os dois movimentos é o mecanismo, não o calendário. O ganho do dia 2 teve cobertura específica ligada à descoberta e à decisão da ANP; o do dia 5 tem natureza macropolítica e atingiu o mercado de forma ampla. Ainda assim, sem análise de evento que compare a Petrobras com o Ibovespa e com petroleiras de porte semelhante, não é possível separar quanto de cada pregão se deve a cada fator. A tese não depende dessa separação: depende da mudança de risco geológico e regulatório, que existe independentemente do que o preço fez em dois dias.
Tratar a Margem Equatorial como política de Estado, não como notícia de mercado
A lição estrutural desse episódio é que a segurança energética brasileira não pode depender da sincronia fortuita entre descoberta, regulação e resposta de mercado. A Margem Equatorial precisa ser tratada como política de Estado, com exploração, regulação e licenciamento operando em ritmo coerente e previsível. A ANP fez sua parte ao organizar o inventário da plataforma estendida; a Petrobras fez a sua ao avançar no Morpho; resta ao licenciamento ambiental, historicamente o elo mais lento da cadeia, operar com prazos previsíveis, sem confundir rigor técnico com paralisia.
Os números dão a medida da urgência: a Petrobras encerrou 2025 com reservas provadas equivalentes a cerca de 12,5 anos de produção, e a EPE projeta que a produção nacional de petróleo atinja o pico em 2032 e passe a cair em seguida. A Margem Equatorial é hoje a principal fronteira capaz de alterar essa curva no longo prazo.
Transformar essa possibilidade em investimento, sem confundir valor de opção com reserva comprovada, é o que definirá se outubro de 2026 será lembrado como ponto de virada ou como mais um episódio de euforia não convertida em desenvolvimento.
====================
Davi Fontes é economista, cientista de dados e especialista em relações internacionais.
====================
📲 Participe do nosso grupo de avisos no WhatsApp e receba notificações de todas as nossas publicações. Clique AQUI e acesse.
👉 Comente essa matéria no instagram do Contexto Brasil!