
Com a Selic em 13,75% e juro real de 9,49%, as políticas econômicas se anulam entre si. A saída proposta é um conselho nacional que coordene inflação, investimento e crescimento.
Por André Rafael Costa e Silva
André Lara Resende recolocou no centro do debate econômico um problema que o Brasil não pode continuar tratando como normal: a persistência de juros reais extraordinariamente elevados e seus efeitos sobre a dívida pública, o investimento e o crescimento. Também propôs juros mais baixos e um conselho de coordenação fiscal e monetária. Mesmo quem discorda de sua proposta para a Selic precisa enfrentar uma questão mais ampla: quem avalia, de maneira integrada, se as decisões econômicas do país estão promovendo estabilidade e desenvolvimento ao mesmo tempo ou se anulando entre si?
O problema não é abstrato. Em 4 de novembro, o Copom manteve a Selic em 13,75% ao ano. Em levantamento com 40 economias, o juro real brasileiro atingiu 9,49%, ante média de 1,28%. Nos 12 meses encerrados em setembro, os juros nominais do setor público somaram R$ 1,205 trilhão, ou 8,99% do PIB, enquanto o déficit primário foi de apenas 0,52% do PIB.
A excepcionalidade brasileira é evidente. Mesmo países com dívidas e déficits muito maiores operam com taxas de juros em patamares muito inferiores. Mas os juros são apenas parte do problema. O contraste também aparece na capacidade do país de investir, inovar e preparar seu futuro.
Em 2025, a taxa de investimento brasileira, medida pela formação bruta de capital fixo (FBCF), foi de apenas 16,8% do PIB, segundo o IBGE. Em 2024, o indicador equivalente do Banco Mundial alcançou aproximadamente 30% na Coreia do Sul, 28% no Japão, 40% na China e 26% no mundo. A distância revela uma fragilidade estrutural da economia brasileira.
O contraste se repete nos investimentos em pesquisa e desenvolvimento (P&D). Segundo o MCTI, o Brasil destinou apenas 1,23% do PIB a P&D em 2024, contra aproximadamente 5,1% na Coreia do Sul, 3,4% nos Estados Unidos, 2,7% na China e 2,7% na média da OCDE. Essa diferença limita a capacidade brasileira de desenvolver tecnologias próprias, incorporar inovações, elevar a produtividade e acompanhar as transformações tecnológicas internacionais.
O país discute esses temas em compartimentos separados. A autoridade monetária reage à inflação; a equipe fiscal tenta cumprir metas; ciência, tecnologia, infraestrutura e indústria buscam investimentos e disputam orçamento com privilégios e gastos tributários; bancos públicos financiam projetos de longo prazo. Cada instituição cumpre suas atribuições, mas falta uma visão integrada dos efeitos dessas decisões.
Juros elevados ajudam a conter a inflação, mas também encarecem a produção, desestimulam investimentos e aumentam os encargos da dívida pública. Ajustes fiscais podem melhorar as contas de hoje, mas, quando comprometem investimentos estratégicos, prejudicam a produtividade e o crescimento futuro. Crédito e câmbio também exigem avaliação conjunta.
O combate à inflação não pode depender apenas da contenção da demanda. Investimentos em infraestrutura, energia, capacidade industrial e inovação podem ampliar a oferta, elevar a produtividade e reduzir vulnerabilidades a choques de custos. Como esses resultados exigem tempo e financiamento, juros elevados e cortes em investimentos estratégicos podem dificultar a estabilidade futura de preços.
UMA PROPOSTA DE COORDENAÇÃO ECONÔMICA
No texto para discussão “O Brasil já deveria ter um Conselho Nacional de Responsabilidade Fiscal e Monetária”, examino três possíveis reformas institucionais complementares, que combinam coordenação estratégica, autonomia operacional e capacidade de execução:
-
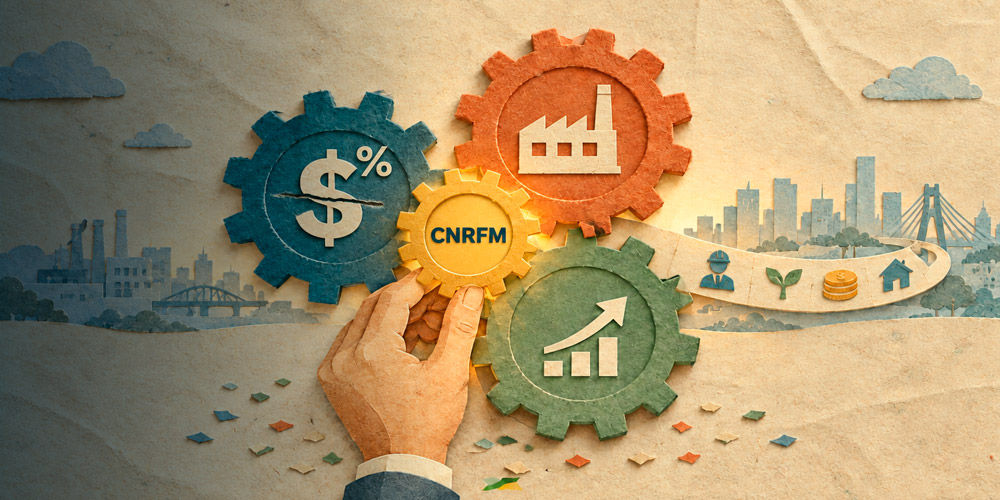
Transformar o atual Conselho Monetário Nacional (CMN) em um Conselho Nacional de Responsabilidade Fiscal e Monetária (CNRFM).
O CNRFM preservaria as funções monetárias e financeiras do CMN e fortaleceria a coordenação econômica já prevista na legislação. Estabeleceria diretrizes plurianuais, com análises integradas da inflação, das contas públicas, da dívida, do crédito e dos investimentos produtivos, acompanhadas de indicadores, avaliações independentes e prestação pública de contas.
O conselho respeitaria as competências orçamentárias do Congresso, as responsabilidades do Executivo e a autonomia operacional do Banco Central, inclusive a definição da Selic pelo Copom.
O conselho reuniria representantes da Fazenda, do Planejamento, do Banco Central, da Instituição Fiscal Independente (IFI) e da área de coordenação estratégica de investimentos e desenvolvimento produtivo. A composição combinaria responsabilidade fiscal, estabilidade monetária, avaliação independente e desenvolvimento de longo prazo.
Conselhos de gestão fiscal, desenvolvimento industrial, ciência e tecnologia, energia e desenvolvimento econômico e social enviariam manifestações prévias, sem integrar o colegiado.
-
Atualizar o mandato do Banco Central para dar peso simultâneo a três objetivos: estabilidade de preços, máximo emprego sustentável e juros moderados de longo prazo, preservando sua autonomia operacional.
A formulação se inspira nos objetivos previstos na legislação do Federal Reserve americano. Não significa subordinar o Banco Central ao governo nem retirar sua autonomia para executar a política monetária.
O novo mandato ampliaria a responsabilidade do Banco Central de avaliar publicamente os efeitos de suas decisões sobre inflação, emprego, atividade econômica, custo da dívida pública e financiamento de longo prazo. Também exigiria maior transparência sobre os benefícios, custos e riscos das alternativas de política monetária consideradas.
Uma diretoria do Banco Central avaliaria os impactos da política monetária sobre financiamento de longo prazo, investimento produtivo e produtividade. Suas análises subsidiariam decisões colegiadas, sem alterar as atribuições das demais diretorias ou do Copom.
O mandato preservaria a responsabilidade do Banco Central pela estabilidade e eficiência do sistema financeiro, regulação, supervisão e prevenção de riscos sistêmicos.
-
Criar, na Presidência da República, uma Secretaria Especial de Assuntos Econômicos, Aceleração do Crescimento e Soberania Tecnológica e Industrial.
A secretaria coordenaria uma estratégia integrada de crescimento e transformação produtiva, conectando investimentos estruturantes, financiamento de longo prazo, produtividade e desenvolvimento científico, tecnológico e industrial.
Articularia Novo PAC, Nova Indústria Brasil e programas estratégicos de ciência, tecnologia e inovação, alinhando prioridades, compras públicas, investimentos e fontes de financiamento com os ministérios, sem substituir suas competências de formulação e execução.
Com apoio do BNDES e de outras instituições públicas, a secretaria analisaria os efeitos das políticas fiscal, monetária e creditícia sobre investimentos, estrutura produtiva, produtividade e crescimento de longo prazo. As avaliações subsidiariam o CNRFM na identificação de obstáculos ao desenvolvimento.
A proposta aproveitaria as estruturas existentes para o PAC, CNDI, CCT e CitDigital, ampliando sua capacidade de coordenação macroeconômica e produtiva.
As três reformas criariam um sistema de coordenação com reforço mútuo. O CNRFM estabeleceria diretrizes integradas e avaliaria seus resultados; o Banco Central incorporaria os efeitos econômicos mais amplos às suas decisões, preservando sua autonomia; e a Secretaria Especial articularia os investimentos e a transformação produtiva. As avaliações de cada instituição subsidiariam as decisões das demais, permitindo ajustar estratégias e corrigir conflitos.
A coordenação permitiria antecipar conflitos: investimentos insuficientes que agravam gargalos produtivos, juros elevados que pressionam a dívida pública e ajustes fiscais que comprometem o crescimento futuro.
Há diferentes experiências internacionais de coordenação econômica. No Japão, um conselho presidido pelo primeiro-ministro reúne ministros, especialistas e o presidente do Banco Central para avaliar a consistência das políticas. Na Coreia do Sul, o ministro das Finanças pode pedir reconsideração das decisões do Comitê de Política Monetária, e a Câmara de Comércio e Indústria recomenda um nome para integrá-lo. No Reino Unido, o Tesouro estabelece diretrizes para a política monetária, preservando a autonomia operacional do Banco da Inglaterra. Na China, a Conferência Central de Trabalho Econômico articula prioridades fiscais, monetárias e industriais.
Não se trata de criar mais uma instância burocrática ou disputa de poder, mas de institucionalizar a coordenação econômica. O CNRFM teria competências delimitadas, procedimentos transparentes de análise e deliberação, avaliações independentes e prestação pública de contas, preservando a autonomia institucional.
Essa proposta é só um desenho possível. A experiência internacional demonstra que há vários caminhos. Precisamos encontrar o nosso.
Resultados isolados de nada adiantam se o país continuar incapaz de investir, inovar, produzir e elevar sustentadamente a renda de sua população.
A verdadeira responsabilidade econômica exige que estabilidade, investimento e desenvolvimento caminhem juntos, com políticas que se reforcem mutuamente e construam as condições para a prosperidade duradoura do país.
Leia o artigo completo “O Brasil já deveria ter um Conselho Nacional de Responsabilidade Fiscal e Monetária” clicando aqui.
====================
André Rafael Costa e Silva é formado em Ciências Econômicas pela UFMG, mestre em Políticas Públicas e Desenvolvimento pelo Ipea e servidor público federal da carreira de Especialista em Políticas Públicas e Gestão Governamental (EPPGG). Atualmente é Coordenador de Políticas de Ciência, Tecnologia e Inovação Digital no MCTI.
====================
📲 Participe do nosso grupo de avisos no WhatsApp e receba notificações de todas as nossas publicações. Clique AQUI e acesse.
👉 Comente essa matéria no instagram do Contexto Brasil!